Geldwäschebekämpfungsgesetz: Referentenentwurf für Institute
Der Referentenentwurf verlagert zentrale Pflichten in das unmittelbar geltende Unionsrecht. Für Institute entsteht daraus eine doppelte Aufgabe: Sie müssen ihre Organisation auf die europäische Geldwäscheverordnung ausrichten und zugleich die nationalen Vorgaben zu Aufsicht, Registern und Verfahren umsetzen. Entscheidend ist, ob Kontrollen Risiken erkennen, Entscheidungen nachvollziehbar machen und verwertbare Informationen erzeugen.
Rechtsstand: Referentenentwurf mit Bearbeitungsstand vom 28. Oktober 2026. Entwurfsvorschriften werden mit „E“ gekennzeichnet. Aussagen über zukünftige Wirkungen sind Bewertungen und keine bereits empirisch nachgewiesenen Reformfolgen.
I. Untersuchungsansatz: Rechtliche Anforderungen und tatsächliche Wirkung
Geldwäscheprävention lässt sich aus drei Perspektiven beurteilen. Die normative Perspektive fragt, welche Pflichten gelten und wer verantwortlich ist. Die empirische Perspektive untersucht die beobachtbaren Ergebnisse des bestehenden Systems. Die betriebliche Perspektive übersetzt Anforderungen und Erkenntnisse in Prozesse, Kontrollen und Entscheidungen.
Diese Ebenen hängen zusammen, sind aber nicht austauschbar. Eine angepasste Arbeitsanweisung dokumentiert zunächst die formale Umsetzung einer Anforderung. Ob Beschäftigte sie anwenden und ob sie relevante Risiken erfasst, muss gesondert untersucht werden. Ebenso erlaubt eine steigende Zahl von Verdachtsmeldungen für sich genommen keinen Schluss auf eine wirksamere Geldwäschebekämpfung.
Für den Referentenentwurf ergibt sich daraus die zentrale Frage: Welche organisatorischen Voraussetzungen müssen Institute schaffen, damit der neue Rechtsrahmen zu einer risikogerechten und überprüfbaren Prävention beiträgt?
II. Der normative Rahmen: Europäische Pflichten und nationale Durchführung
1. Ablösung des bisherigen Geldwäschegesetzes
Der Referentenentwurf sieht mit Art. 1 ein neues Geldwäschebekämpfungsgesetz mit den §§ 1 bis 122 vor. Art. 2 hebt das bisherige Geldwäschegesetz auf. Art. 19 bestimmt den 10. Juli 2027 als Inkrafttretensdatum. Die Reform ist damit als Ablösung des bisherigen Stammgesetzes angelegt. Der Umsetzungsgesetzentwurf enthält daneben Änderungen zahlreicher weiterer Gesetze.bundesfinanzministerium
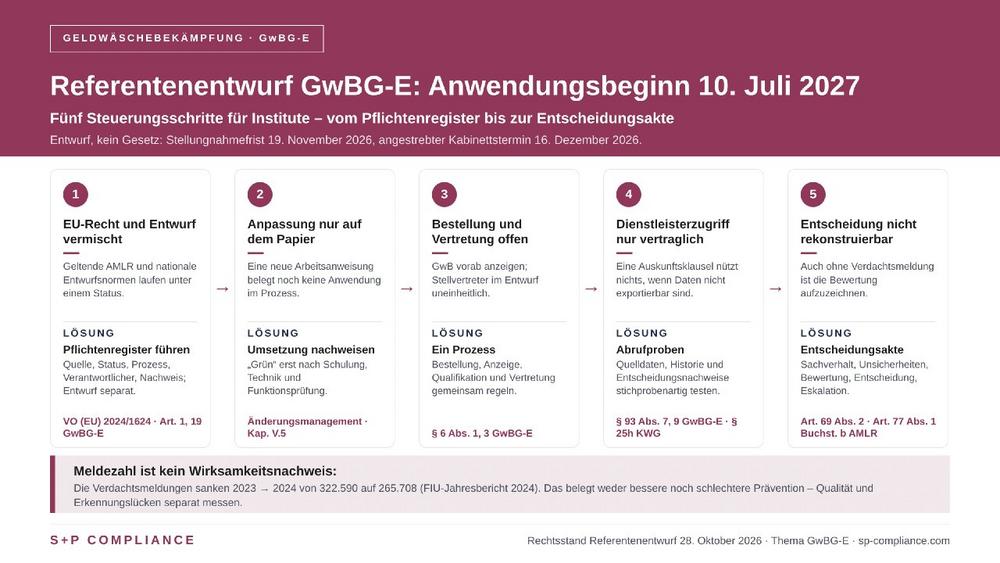
Die europäische Geldwäscheverordnung, Verordnung (EU) 2024/1624, kurz AMLR, gilt grundsätzlich ab dem 10. Juli 2027. Für bestimmte Verpflichtetenkategorien bestehen abweichende Anwendungszeitpunkte. Sie bildet künftig insbesondere die unmittelbar geltende Grundlage für Risikomanagement, Kundensorgfaltund Verdachtsmeldungen.eur-lex.europa
Das GwBG-E ergänzt diesen Rahmen insbesondere durch nationale Registrierungs- und Anzeigevorschriften, Aufsichtsbefugnisse, Registerverfahren und Sanktionen. Sektorale Gesetze wie das KWG werden an die neue Regelungsarchitektur angepasst. Institute müssen deshalb europäische und nationale Anforderungen gemeinsam auf ihre Prozesse abbilden.bundesfinanzministerium
2. Differenzierte Umsetzungsfristen
Die Aussage, die Sechste EU-Geldwäscherichtlinie müsse bis zum 10. Juli 2027 umgesetzt werden, bezeichnet den allgemeinen Termin. Art. 78 der Richtlinie enthält abweichende Fristen für einzelne Regelungsbereiche. Für die zentrale Zugangsstelle zu Immobilieninformationen nach Art. 18 gilt beispielsweise der 10. Juli 2029.eur-lex.europa
Das BMF-Anschreiben bezeichnet die Reform als 1:1-Umsetzung mit risikoorientierter Nutzung europäischer Öffnungsklauseln. Dies beschreibt den gesetzgeberischen Ansatz. Ob einzelne Vorschriften unionsrechtliche Spielräume zutreffend ausfüllen, bleibt eine eigenständige Rechtsfrage.bundesfinanzministerium
III. Nationale Anknüpfungspunkte für Institute
1. Registrierung und Geldwäschebeauftragter
§ 6 Abs. 1 GwBG-E sieht eine elektronische Registrierung bei der FIU bei Aufnahme der verpflichteten Tätigkeit vor. Die zusätzliche Registrierung bei der Aufsichtsbehörde nach Absatz 2 entfällt, wenn bereits eine anderweitig vorgeschriebene Erlaubnis oder Zulassung besteht und vorliegt.bundesfinanzministerium
Nach § 6 Abs. 3 Satz 1 GwBG-E ist die Bestellung des Geldwäschebeauftragten vorab anzuzeigen. Institute sollten deshalb Bestellung, Anzeige, Qualifikationsprüfung und interne Bekanntgabe als zusammenhängenden Prozess gestalten.bundesfinanzministerium
Bei der Stellvertretung enthält die vorgelegte Fassung eine Unstimmigkeit: Die Begründung erklärt, die Bestellung eines Stellvertreters werde künftig nicht mehr geregelt. Der Normtext erwähnt den Stellvertreter weiterhin ausdrücklich beim Widerruf auf Verlangen der Aufsicht. Daraus lässt sich keine pauschale Aussage ableiten, eine Vertretung sei künftig entbehrlich.bundesfinanzministerium
Organisatorisch sollten Institute sicherstellen, dass Abwesenheiten, Interessenkonflikte und kurzfristige Ausfälle die Bearbeitung relevanter Sachverhalte nicht unterbrechen. Zuständigkeiten und Eskalationswege gehören deshalb ausdrücklich in die interne Vertretungsregelung.
2. Auslagerungen und aufsichtsrechtlicher Zugriff
§ 93 Abs. 7 und 9 GwBG-E bezieht unter den dort geregelten Voraussetzungen auch Dienstleister in aufsichtsrechtliche Informations- und Prüfungsbefugnisse ein. Die vorgesehenen Änderungen des § 25h KWG ergänzen dies für Kreditinstitute.bundesfinanzministerium
Daraus folgt eine konkrete Prüfaufgabe: Vertragsrechte, technische Zugänge und tatsächliche Betriebsabläufe müssen zusammenpassen. Eine Auskunftsklausel genügt praktisch nicht, wenn Unterlagen nur in einem nicht exportierbaren Format verfügbar sind oder Unterauftragnehmer außerhalb des vereinbarten Zugriffsprozesses liegen.
Empfehlenswert sind dokumentierte Abrufproben. Dabei wird anhand ausgewählter Vorgänge geprüft, ob Quelldaten, Bearbeitungshistorie und Entscheidungsnachweise vollständig bereitgestellt werden können. Eine bestimmte Testfrequenz lässt sich aus den genannten Entwurfsvorschriften nicht ableiten; sie ist anhand des jeweiligen Risikos festzulegen.
3. Transparenzregister und Vertretungsberechtigung
§ 20 GwBG-E eröffnet eine Bestätigung der Vertretungsberechtigung auf Antrag. Eine allgemeine Pflicht, jede Vertretungsberechtigung bestätigen zu lassen, ergibt sich daraus nicht. Wird die Bestätigung erteilt, knüpft der Entwurf daran besondere Folgen für die Übermittlung von Mitteilungen.bundesfinanzministerium
§ 23 GwBG-E sieht registerseitige Prüfungen im Zusammenhang mit gezielten finanziellen Sanktionen vor.. Diese ersetzen die eigene Prüfungspflicht Dritter ausdrücklich nicht. Registerinformationen müssen daher in die institutseigene Prüfung eingeordnet werden.bundesfinanzministerium
Nach § 28 Abs. 6 GwBG-E soll eine Unstimmigkeit grundsätzlich innerhalb von 30 Werktagen nach Eingang der Meldung behoben sein. Für komplexe Fälle sieht der Entwurf Dokumentation und weitere Aufklärungsmaßnahmen vor. Diese Vorgabe betrifft die registerseitige Bearbeitung und ist keine pauschale Abschlussfrist für sämtliche internen Tätigkeiten eines Instituts.bundesfinanzministerium
4. Meldeprozess und Informationsweitergabe
Die §§ 72 bis 75 GwBG-E ergänzen das unionsrechtliche Meldewesen insbesondere um nationale Rechtsfolgen, Formvorgaben und Regeln zur Informationsweitergabe. Ein belastbarer Meldeprozess sollte Sachverhaltsbewertung, Meldungsabgabe, Behandlung der betroffenen Transaktion und Umgang mit Informationen über den Vorgang gesondert abbilden.bundesfinanzministerium
Auch die Aufbewahrung verlangt eine differenzierte Regelung. Art. 77 AMLR verbindet Aufzeichnungspflichten mit einer grundsätzlich fünfjährigen Aufbewahrung und Vorgaben zur anschließenden Löschung. Die Formulierung „mindestens fünf Jahre“ reicht deshalb als internes Aufbewahrungs- und Löschkonzept nicht aus.eur-lex.europa
IV. Empirische Evidenz: Was die amtlichen Daten zeigen
1. Entwicklung des Meldeaufkommens
Der FIU-Jahresbericht 2024 weist für 2023 insgesamt 322.590 und für 2024 insgesamt 265.708 eingegangene Verdachtsmeldungen aus. Die Meldungen aus dem Finanzsektor gingen im selben Zeitraum von 310.956 auf 253.847 zurück. Die Daten dokumentieren damit einen deutlichen Rückgang des Meldeaufkommens in diesem Zeitraum.berlin.de
Die FIU nennt das 2023 in Abstimmung mit der BaFin entwickelte Eckpunktepapier zur Bestimmung grundsätzlich nicht meldepflichtiger Sachverhalte als maßgeblichen Grund für diese Entwicklung. Diese behördliche Einordnung ist von einem eigenständigen kausalen Wirkungsnachweis zu unterscheiden.berlin.de
2. Grenzen der Interpretation
Aus einem Rückgang der Verdachtsmeldungen lässt sich allein weder eine Verbesserung noch eine Verschlechterung der Geldwäscheprävention ableiten. Veränderungen können unter anderem durch Kundenstruktur, Transaktionsvolumen, Meldepraxis, rechtliche Konkretisierungen oder organisatorische Anpassungen entstehen.
Auch der Anteil eines Sektors am Meldeaufkommen ist nicht mit dessen Anteil am tatsächlichen Geldwäschegeschehen gleichzusetzen. Die beobachtete Zahl hängt zusätzlich davon ab, welche Geschäfte erfasst werden, welche Daten verfügbar sind und wie Auffälligkeiten erkannt und bewertet werden.
Für eine belastbare Bewertung wären ergänzende Informationen erforderlich:
Ohne diese Abgrenzungen können aus aggregierten Tätigkeitszahlen keine verlässlichen Erfolgsquoten berechnet werden.
3. Keine nachgewiesene Wirkung des Referentenentwurfs
Die ausgewerteten Daten des FIU-Jahresberichts 2024 betreffen einen Zeitraum vor dem Referentenentwurf vom Oktober 2026. Sie können deshalb keine Wirkung der vorgeschlagenen GwBG-Regelungen nachweisen. Sie dienen hier als Hintergrund für die Frage, wie Institute Meldeaufkommen und Bearbeitungsergebnisse methodisch sauber beurteilen sollten.berlin.de
Für die betriebliche Steuerung folgt daraus: Die Zahl bearbeiteter Fälle beschreibt Aktivität. Sie belegt für sich genommen weder ausreichende Risikoabdeckung noch verhinderte Geldwäsche. Erforderlich ist eine Verbindung von Mengenangaben, Qualitätsprüfungen und nachvollziehbaren Einzelfallbewertungen.
V. Steuerungsinstrumente für die Umsetzung
Die folgenden Instrumente sind organisatorische Empfehlungen. Ihre konkrete Ausgestaltung richtet sich nach Geschäftsmodell, Risikoprofil und anwendbaren Anforderungen.
1. Pflichtenregister mit Prozessbezug
Ein Pflichtenregister sollte für jede wesentliche Anforderung die Rechtsquelle, den Geltungsstatus, den betroffenen Prozess, die verantwortliche Funktion und den vorgesehenen Nachweis enthalten.
Dabei müssen geltendes Unionsrecht, nationale Entwurfsvorschriften und offene Auslegungsfragen erkennbar bleiben. Ein Verweis auf eine angepasste Arbeitsanweisung genügt als Umsetzungsnachweis nicht, wenn technische Umsetzung, Schulung oder praktische Anwendung noch ausstehen.
Für Entwurfsvorschriften empfiehlt sich ein eigener Status. So bleibt nachvollziehbar, welche Maßnahmen bereits auf verbindlichem Unionsrecht beruhen und welche nach Abschluss des Gesetzgebungsverfahrens erneut geprüft werden müssen.
2. Kontrollmatrix für wesentliche Risiken
Eine Kontrollmatrix verbindet jedes wesentliche Risiko mit einer konkreten Kontrolle. Festzuhalten sind insbesondere Auslöser, Zuständigkeit, Prüfgegenstand, Dokumentation und Eskalation.
Die Prüfung sollte zeigen, ob die Kontrolle das betreffende Risiko tatsächlich erfasst. Ein technisch erfolgreiches Sanktionslistenupdate beantwortet beispielsweise noch nicht die Frage, ob alle relevanten Kunden- und Transaktionsdaten in den anschließenden Abgleich einbezogen wurden.
3. Nachvollziehbare Entscheidungsdokumentation
Eine Fallakte sollte erkennen lassen, welche Informationen vorlagen, wie sie bewertet wurden und weshalb die Entscheidung getroffen wurde. Dies gilt auch für die Bewertung eines Verdachts, die zu keiner Meldung führt: Art. 77 Abs. 1 Buchst. b AMLR erfasst die Aufzeichnung der Bewertung nach Art. 69 Abs. 2 unabhängig davon, ob anschließend eine Verdachtsmeldung abgegeben wird.eur-lex.europa
Für die Praxis empfiehlt sich folgende Dokumentationsstruktur:
4. Risikoorientierte Qualitätssicherung
Qualitätssicherung sollte abgeschlossene Fälle und begründete Nichteskalationen einbeziehen. Stichproben können fachliche Fehler, unvollständige Nachweise und übersehene Auffälligkeiten sichtbar machen.
Die Auswahl muss zur Fragestellung passen. Eine Stichprobe ausschließlich bereits ausgelöster Hinweise kann deren Bearbeitungsqualität untersuchen. Sie zeigt jedoch nicht, welche relevanten Sachverhalte das Erkennungssystem überhaupt nicht erfasst hat.
Für die Untersuchung möglicher Erkennungslücken sind deshalb ergänzende Prüfungen außerhalb der bereits erzeugten Treffer erforderlich. Umfang und Auswahl sollten sich am jeweiligen Risiko orientieren.
5. Kontrolliertes Änderungsmanagement
Neue Entwurfsfassungen und ergänzende Rechtsakte sollten auf konkrete Prozesse abgebildet werden. Jede wesentliche Änderung benötigt eine Bewertung ihrer Auswirkungen, einen Verantwortlichen und einen nachvollziehbaren Abschluss.
Dadurch lässt sich vermeiden, dass lediglich Normzitate geändert werden, während die zugehörigen Arbeitsabläufe unverändert bleiben. Eine Änderung gilt organisatorisch erst dann als umgesetzt, wenn die betroffenen Funktionen sie anwenden können und die erforderlichen Nachweise verfügbar sind.
VI. Kennzahlen für eine belastbare Steuerung
Ein geeignetes Berichtswesen verbindet Kapazität, Qualität und Risikoabdeckung. Keine einzelne Kennzahl sollte als alleiniger Wirksamkeitsnachweis dienen.
Grenzwerte sollten institutsbezogen festgelegt und begründet werden. Starre Zielvorgaben für die Zahl von Verdachtsmeldungen sind als Qualitätsmaßstab ungeeignet, weil sie Anreize zur Übermeldung oder zur Unterdrückung berechtigter Meldungen setzen können.
Auch eine sinkende Fehlalarmquote verlangt eine Gegenprüfung. Sie kann auf präzisere Erkennungsregeln zurückgehen, aber ebenso auf eine zu enge Einstellung des Systems.
VII. Umsetzung bis zum geplanten Anwendungsbeginn
Das BMF-Anschreiben nennt den 19. November 2026 als Stellungnahmefrist und den 16. Dezember 2026 als angestrebten Kabinettstermin. Beide Angaben beschreiben das angekündigte Verfahren und belegen keinen später tatsächlich erfolgten Beschluss.bundesfinanzministerium
Für Institute empfiehlt sich ein Vorgehen in drei Schritten:
– Anforderungen und Bestand erfassen: Unionsrechtliche Vorgaben, Entwurfsvorschriften und offene Auslegungsfragen getrennt dokumentieren. Betroffene Prozesse, Systeme, Verträge und Arbeitsanweisungen zuordnen.
– Prozesse und Nachweise anpassen: Zuständigkeiten klären, Anzeige- und Meldeabläufe überarbeiten, Registerprozesse prüfen und relevante Dienstleister einbeziehen.
– Funktionsfähigkeit erproben: Repräsentative Fälle durchspielen, Datenzugriffe testen und Qualitätsmängel auswerten. Verbleibende Lücken mit Verantwortlichen und Terminen versehen.
Ein Ampelstatus ist nur aussagekräftig, wenn seine Kriterien feststehen. „Grün“ sollte einen überprüften Zustand bezeichnen. Eine verabschiedete Arbeitsanweisung genügt dafür nicht, wenn Schulung, technische Umsetzung oder Funktionsprüfung noch ausstehen.
VIII. Fazit
Der Referentenentwurf verbindet unmittelbar geltende europäische Pflichten mit nationalen Registrierungs-, Aufsichts-, Register- und Sanktionsmechanismen. Für Institute entsteht daraus ein Anpassungsbedarf, der über die Korrektur von Normverweisen hinausgeht.
Die ausgewerteten amtlichen Tätigkeitsdaten erlauben keinen gesicherten Schluss auf einen zukünftigen Wirksamkeitsgewinn durch das GwBG. Für die Beurteilung der Umsetzung müssen deshalb rechtliche Anforderungen, organisatorische Durchführung und beobachtbare Ergebnisse getrennt untersucht werden.
Jede wesentliche Anforderung braucht einen verantworteten Prozess, eine überprüfbare Kontrolle und einen nachvollziehbaren Nachweis. Ob diese Verbindung trägt, muss anhand konkreter Fälle geprüft werden.
IX. Quellenverzeichnis
Bundesministerium der Finanzen – Referentenentwurf und Anschreiben
Entwurf eines Gesetzes zur Umsetzung der Sechsten EU-Geldwäscherichtlinie und zur Stärkung der Geldwäscheprävention, Bearbeitungsstand 28. Oktober 2026, insbesondere Art. 1 mit §§ 6, 20, 23, 28, 72–75 und 93 GwBG-E sowie Art. 2, 4 und 19; zugehöriges Anschreiben zur Verbändebeteiligung vom 28. Oktober 2026.bundesfinanzministerium
Verordnung (EU) 2024/1624 – AMLR
Verordnung des Europäischen Parlaments und des Rates vom 31. Mai 2024 zur Verhinderung der Nutzung des Finanzsystems für Zwecke der Geldwäsche oder der Terrorismusfinanzierung, insbesondere Art. 69, 77 und 90.eur-lex.europa
Richtlinie (EU) 2024/1640 – Sechste EU-Geldwäscherichtlinie
Richtlinie des Europäischen Parlaments und des Rates vom 31. Mai 2024 über die von den Mitgliedstaaten einzurichtenden Mechanismen zur Verhinderung der Nutzung des Finanzsystems für Zwecke der Geldwäsche oder der Terrorismusfinanzierung, insbesondere Art. 18 und 78.eur-lex.europa
Financial Intelligence Unit – Jahresbericht 2024
Amtlicher Jahresbericht, bereitgestellt auf dem Landesportal Berlin, insbesondere Tabelle 3 zum Verdachtsmeldeaufkommen nach Verpflichtetengruppen und die zugehörigen Erläuterungen zur Entwicklung des Meldeaufkommens.berlin.de
S&P Unternehmerforum GmbH
Feringastr. 12 A
85774 Unterföhring bei München
Telefon: +49 (89) 45242970100
Telefax: +49 (89) 45242970299
http://www.sp-unternehmerforum.de
